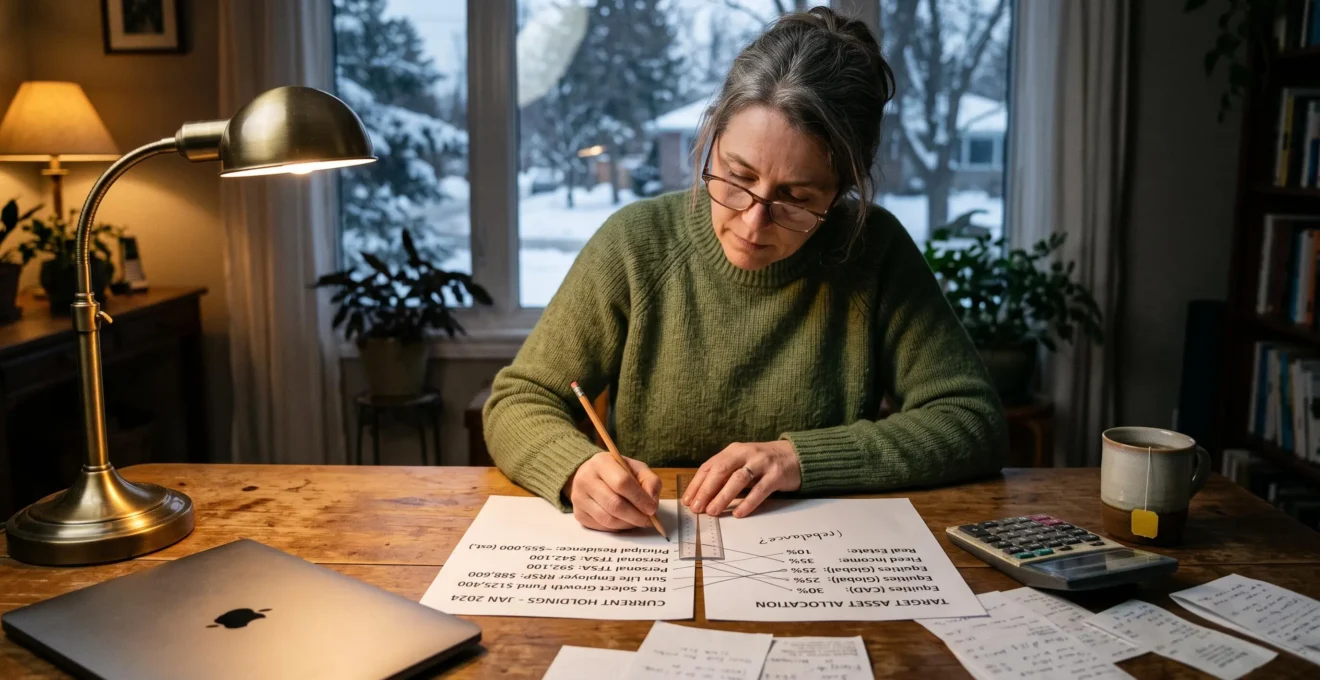
Détenir plusieurs fonds négociés en bourse (FNB), des actions individuelles, des obligations et des certificats de placement garanti (CPG) ne suffit pas à construire un portefeuille diversifié. Ces placements peuvent dépendre des mêmes entreprises, des mêmes secteurs ou des mêmes conditions économiques. Le nombre de produits détenus renseigne donc assez peu sur la répartition réelle des risques.
Pour un épargnant canadien, la difficulté consiste notamment à éviter une concentration excessive dans les actions nationales, les institutions financières et les ressources naturelles. Cette exposition peut s’ajouter à d’autres éléments du patrimoine, comme un emploi dépendant de l’économie canadienne ou un bien immobilier situé au pays.
La diversification consiste à répartir les risques, pas à accumuler les produits. Une méthode efficace commence par l’inventaire des placements existants, se poursuit par le choix d’une répartition adaptée aux objectifs et se termine par la sélection d’instruments complémentaires. Les enveloppes fiscales, les besoins de liquidité et les règles de rééquilibrage doivent être examinés ensemble, sans rechercher une complexité inutile.
Les principes essentiels pour diversifier ses placements au Canada
- Vérifier les expositions géographiques et sectorielles réelles avant d’acheter de nouveaux fonds : plusieurs produits peuvent reproduire les mêmes risques.
- Faire correspondre chaque catégorie de placement à un horizon, à un besoin de liquidité et à une tolérance aux pertes.
- Privilégier une répartition cible simple, des frais maîtrisés et une règle de rééquilibrage définie à l’avance.
- Pourquoi concentrer ses placements sur les actions canadiennes limite-t-il la diversification ?
- Comment repérer les doublons entre plusieurs fonds négociés en bourse ?
- Obligations ou certificats de placement garanti : que privilégier à court terme ?
- Quels risques présente un portefeuille dominé par les banques et l’énergie ?
- Quand et comment rééquilibrer son portefeuille après une forte hausse des marchés ?
- CELI ou REER : lequel privilégier selon son revenu et ses projets ?
- Compte d’épargne à intérêt élevé ou CPG : où placer une épargne destinée à un achat ?
- Comment élaborer une stratégie financière à long terme au Canada ?
Pourquoi concentrer ses placements sur les actions canadiennes limite-t-il la diversification ?
Concentrer ses investissements dans les actions canadiennes expose un portefeuille aux mêmes secteurs dominants et aux fluctuations de l’économie nationale. Même en détenant de nombreuses sociétés, l’investisseur peut rester fortement dépendant des banques, de l’énergie et des matières premières. Une véritable diversification exige d’examiner ces risques communs et d’intégrer, lorsque cela convient, des expositions différentes.
Le marché canadien présente une concentration sectorielle importante. La composition de l’indice S&P/TSX Composite publiée par S&P Dow Jones Indices fait apparaître une présence marquée des secteurs financier, énergétique et des matériaux. À l’inverse, certains secteurs, notamment la santé, y occupent une place nettement plus limitée.
Un investisseur qui détient plusieurs fonds reproduisant cet indice peut avoir l’impression d’avoir réparti son capital. Pourtant, ses produits restent exposés à des facteurs économiques similaires. La diversification entre sociétés ne supprime pas automatiquement le risque partagé par un secteur entier.
La concentration doit aussi s’évaluer à l’échelle du patrimoine. Une personne employée dans une entreprise canadienne, propriétaire de sa résidence et participante à un régime collectif investi principalement au Canada possède déjà plusieurs liens avec l’économie nationale. Une période difficile peut affecter simultanément son revenu, ses placements et, selon le marché local, la valeur de son logement.
Pour diagnostiquer cette situation, il faut distinguer les placements financiers des autres composantes du patrimoine. Additionner les expositions canadiennes contenues dans les FNB, les fonds collectifs et les comptes personnels permet d’estimer leur poids dans le portefeuille investi. La résidence et le revenu professionnel constituent ensuite des risques patrimoniaux complémentaires à analyser séparément, sans les assimiler automatiquement à des actions canadiennes.
La correction consiste à modifier les expositions plutôt qu’à augmenter le nombre de lignes. Des actions internationales peuvent apporter une présence dans d’autres économies et secteurs. Les obligations et les liquidités peuvent également remplir des fonctions différentes, selon les objectifs et les risques acceptés.
Les placements étrangers introduisent toutefois leurs propres risques, notamment les fluctuations de change et les baisses de marché. La diversification ne garantit donc ni rendement positif ni protection intégrale du capital.
Une fois cette répartition établie, il devient possible de vérifier si les produits déjà détenus offrent réellement les expositions complémentaires recherchées.
Comment repérer les doublons entre plusieurs fonds négociés en bourse ?
Pour repérer les doublons entre FNB, il faut comparer leurs principales sociétés détenues, leurs pondérations sectorielles et leurs indices de référence. Deux fonds aux appellations différentes peuvent posséder une proportion importante des mêmes actions. Le chevauchement n’est pas nécessairement une erreur, mais il doit être identifié afin de maîtriser la concentration et les coûts du portefeuille.
Un FNB mondial et un FNB consacré aux grandes entreprises américaines peuvent sembler couvrir des marchés différents. Pourtant, le fonds mondial détient généralement déjà une exposition aux États-Unis. En ajoutant le second, l’investisseur augmente volontairement ou involontairement le poids de certaines entreprises américaines.
La méthode consiste à consulter la fiche descriptive et la liste des avoirs publiées par chaque émetteur, en utilisant des documents de dates comparables.
- Comparer les dix principales positions : relever les sociétés présentes dans plusieurs fonds, puis examiner leur poids respectif.
- Comparer les secteurs : déterminer si plusieurs produits renforcent les mêmes industries, même lorsque leurs titres diffèrent.
- Identifier les indices suivis : deux fonds reproduisant des indices similaires peuvent offrir des résultats proches.
- Examiner les fonds de fonds : vérifier les placements sous-jacents plutôt que de s’arrêter au nom du produit.
- Contrôler les frais : comparer les ratios de frais de gestion et les autres coûts applicables.
Un chevauchement se mesure à partir des pondérations, pas seulement du nombre de titres identiques. Une entreprise représentant une part importante de deux FNB contribue davantage à leur exposition commune qu’une société marginale. L’examen des dix premières positions constitue ainsi un premier filtre, mais ne remplace pas l’analyse complète des avoirs lorsque la précision est nécessaire.
La multiplication de fonds spécialisés peut aussi compliquer le portefeuille. Un FNB de croissance, un FNB de dividendes américains et un fonds d’actions américaines diversifié peuvent partager plusieurs titres. Leurs frais respectifs ne s’additionnent pas nécessairement sur un même dollar investi : chaque fonds facture généralement ses frais sur les sommes qui lui sont confiées. En revanche, l’ajout de produits peut augmenter le coût moyen pondéré et les frais de transaction, tout en rendant le suivi plus difficile.
La question décisive est donc la contribution de chaque fonds à la stratégie. Apporte-t-il un marché, un secteur, une classe d’actifs ou une caractéristique de placement réellement souhaitée et insuffisamment représentée ailleurs ? Si la réponse est négative, sa présence mérite d’être réexaminée.
Avant toute vente, il faut tenir compte des coûts de négociation, des conséquences fiscales éventuelles dans un compte non enregistré et du risque de modifier involontairement la répartition cible.
Supprimer les chevauchements inutiles clarifie la partie consacrée aux actions. Il reste ensuite à choisir les instruments qui protègent ou rendent disponible l’épargne destinée aux échéances proches.
Obligations ou certificats de placement garanti : que privilégier à court terme ?
À court terme, le choix entre obligations et certificats de placement garanti dépend surtout de la date à laquelle l’argent sera nécessaire et de la certitude recherchée sur le capital. Un CPG non rachetable convient davantage à une échéance connue, si les fonds peuvent rester immobilisés. Les obligations négociables offrent une possibilité de revente, mais leur valeur peut baisser avant l’échéance.
Le fonctionnement de ces deux instruments diffère. Avec un CPG traditionnel à taux fixe, l’institution émettrice s’engage à rembourser le dépôt à l’échéance et à verser les intérêts prévus au contrat. Certains CPG permettent un retrait anticipé, mais d’autres imposent une immobilisation jusqu’à leur échéance.
Une obligation représente également une créance, mais son prix sur le marché secondaire évolue notamment avec les taux d’intérêt et la qualité de crédit de l’émetteur. Lorsque les taux montent, la valeur d’une obligation à taux fixe déjà émise tend à diminuer. Une vente anticipée peut alors entraîner une perte. Conserver une obligation jusqu’à son échéance évite de réaliser une fluctuation intermédiaire du prix, sans éliminer le risque de défaut de l’émetteur.
Pour une dépense imminente, la disponibilité du capital compte autant que le rendement affiché. Le tableau suivant résume les différences pratiques.
| Critère | CPG traditionnel à taux fixe | Obligation négociable |
|---|---|---|
| Rendement | Taux contractuel connu | Coupons et rendement dépendant du prix d’achat |
| Capital | Remboursement prévu à l’échéance selon le contrat | Remboursement dépendant de la solvabilité de l’émetteur |
| Accès anticipé | Variable selon les conditions du CPG | Revente généralement possible, selon la liquidité du marché |
| Fluctuation de valeur | Pas de cours négocié pour un CPG classique | Prix sensible aux taux et au risque de crédit |
| Assurance-dépôts | Possible pour les dépôts admissibles | Non couverte par la SADC |
L’échelonnement des CPG constitue une solution lorsque plusieurs échéances sont prévisibles. Plutôt que d’immobiliser toute l’épargne dans un seul certificat, l’investisseur répartit les montants entre plusieurs dates de remboursement. Chaque échéance libère alors une fraction du capital, qui peut être utilisée ou replacée selon les besoins et les conditions du moment.
Cette méthode améliore la prévisibilité des liquidités, mais ne garantit pas un rendement supérieur à celui d’un CPG unique. Les sommes remboursées peuvent être réinvesties à des taux moins favorables. Les fonds du marché monétaire peuvent également répondre à certains besoins de liquidité, mais ils ne présentent pas la même garantie contractuelle qu’un CPG admissible.
100 000 $ CA
Plafond de protection de la SADC par catégorie d’assurance-dépôts et par institution membre, pour les dépôts admissibles. Les CPG et les espèces appartenant à la même catégorie sont regroupés pour appliquer ce plafond.
Société d’assurance-dépôts du Canada — conditions de protection des CPG publiées par la Société d’assurance-dépôts du Canada.
Cette protection fédérale exige que l’institution soit membre et que le dépôt soit admissible. Les institutions relevant d’un régime provincial peuvent être soumises à d’autres règles d’assurance-dépôts, à vérifier auprès du régime concerné. La protection des dépôts ne constitue pas une garantie contre l’inflation.
Une fois les besoins à court terme couverts, l’investisseur peut examiner plus sereinement les concentrations sectorielles présentes dans la portion de son portefeuille destinée à la croissance.
Quels risques présente un portefeuille dominé par les banques et l’énergie ?
Un portefeuille dominé par les banques et l’énergie est particulièrement sensible à deux ensembles de risques : les conditions du crédit et de l’immobilier, d’une part, et les prix mondiaux des ressources énergétiques, d’autre part. Ces secteurs peuvent subir des difficultés simultanées. Leurs dividendes ne suffisent pas à protéger un investisseur contre une baisse importante de la valeur de ses placements.
Les entreprises énergétiques dépendent notamment de l’évolution de la demande mondiale, des prix du pétrole et du gaz, des coûts d’exploitation et des décisions réglementaires. Une baisse durable des prix des ressources peut réduire leurs bénéfices, leurs capacités d’investissement et, selon les entreprises, leurs distributions aux actionnaires.
Les banques canadiennes sont exposées à d’autres mécanismes. Une détérioration de la capacité de remboursement des ménages et des entreprises peut augmenter les pertes sur prêts. Les taux d’intérêt influencent aussi leurs marges, leurs coûts de financement et la demande de crédit, avec des effets qui varient selon les circonstances.
Ces risques ne sont pas indépendants. Un ralentissement économique peut réduire la demande de ressources tout en fragilisant certains emprunteurs. Il serait donc imprudent de considérer les deux secteurs comme des protections systématiques l’un contre l’autre.
La concentration devient particulièrement importante lorsque ces placements s’ajoutent à des engagements personnels. Une personne ayant une hypothèque, un emploi lié aux ressources naturelles et une forte exposition bancaire en portefeuille pourrait subir plusieurs conséquences défavorables au cours du même ralentissement.
Un dividende élevé n’est pas une garantie de sécurité. Le rendement en dividende peut même augmenter mécaniquement lorsque le cours de l’action diminue. Le revenu distribué ne compense pas nécessairement une perte en capital, et les versements futurs peuvent être réduits.
Pour évaluer ce risque, trois contrôles sont particulièrement utiles :
- Calculer le poids cumulé des secteurs financier et énergétique dans l’ensemble des placements, en intégrant les participations indirectes par FNB.
- Observer les facteurs économiques communs aux principales lignes, au-delà de leurs noms et de leurs dividendes.
- Tester la résistance du portefeuille à une baisse simultanée des deux secteurs.
Scénario pédagogique hypothétique : deux secteurs en difficulté
Supposons qu’un portefeuille de 100 000 $ CA soit investi à 35 % dans les institutions financières et à 25 % dans l’énergie. Les deux secteurs représentent donc 60 000 $ CA.
Si ces deux portions reculent simultanément de 30 %, la perte correspondante atteint 18 000 $ CA, soit 18 % du portefeuille initial, avant de considérer l’évolution des autres placements, les revenus distribués et les frais. Ce calcul illustre le risque de concentration ; il ne constitue pas une prévision de marché.
L’analyse des corrélations historiques peut compléter ce test, mais ces relations évoluent et peuvent se renforcer pendant certaines crises. Une exposition internationale et multisectorielle peut réduire la dépendance à ces deux secteurs, sans supprimer les pertes possibles.
Une diversification satisfaisante ne reste toutefois pas figée. Les performances des marchés modifient progressivement les pondérations, même lorsque l’investisseur n’effectue aucune transaction.
Quand et comment rééquilibrer son portefeuille après une forte hausse des marchés ?
Après une forte hausse des marchés, il convient de rééquilibrer lorsque la répartition réelle s’écarte suffisamment des objectifs définis. Cette décision peut suivre un calendrier ou des seuils de tolérance préétablis. Le but n’est pas de prévoir un retournement boursier, mais de ramener le portefeuille vers le niveau de risque accepté, en maîtrisant les frais et la fiscalité.
La dérive de répartition apparaît lorsque certaines catégories de placements progressent plus vite que d’autres. Un portefeuille initialement équilibré entre actions et obligations peut devenir beaucoup plus exposé aux actions après une période de hausse prolongée.
Cette évolution augmente potentiellement les pertes que l’investisseur pourrait subir lors d’un recul des marchés. Elle intervient sans nouvelle décision d’achat : le risque change simplement parce que les proportions changent.
Deux méthodes principales permettent de gérer cette dérive.
| Critère | Rééquilibrage périodique | Rééquilibrage par seuil |
|---|---|---|
| Déclenchement | Examen à une date prédéfinie | Écart supérieur à un seuil fixé |
| Principal avantage | Facilité d’organisation | Intervention liée à la dérive observée |
| Limite | Peut imposer une opération peu nécessaire | Demande un suivi des pondérations |
| Discipline requise | Respect du calendrier | Respect des seuils |
Aucune de ces méthodes n’est universellement supérieure. Le bon choix dépend notamment de la structure du portefeuille, des frais, de la disponibilité de nouveaux versements et de la discipline de l’investisseur. Une règle écrite évite de multiplier les décisions dictées par les mouvements récents des marchés.
Le rééquilibrage peut aussi être effectué sans vendre immédiatement les placements dont la valeur a augmenté. Les nouvelles cotisations et les distributions reçues peuvent servir à renforcer les catégories devenues sous-pondérées.
La fiscalité mérite une attention particulière. Une vente avec gain dans un compte non enregistré peut entraîner une conséquence fiscale. Dans un CELI ou un REER, les transactions de placements admissibles ne déclenchent généralement pas d’impôt immédiat sur les gains en capital au sein du régime, sous réserve des règles applicables à chaque compte.
Rééquilibrer trop souvent peut accroître les coûts de négociation et entraîner des ventes inutiles. À l’inverse, ne jamais intervenir peut conduire à une répartition beaucoup plus agressive que celle initialement choisie. Le rééquilibrage vise à maintenir une politique de risque, et non à maximiser systématiquement le rendement.
Cette politique doit ensuite être coordonnée avec les comptes dans lesquels les placements sont détenus, car le choix entre CELI et REER influence la fiscalité des cotisations et des retraits.
CELI ou REER : lequel privilégier selon son revenu et ses projets ?
Le CELI convient souvent aux personnes qui souhaitent préserver leur souplesse financière ou dont le revenu imposable actuel est relativement faible. Le REER peut être particulièrement avantageux lorsque le taux d’imposition au moment de la cotisation est élevé par rapport à celui attendu au retrait. Le choix dépend aussi des projets, des prestations et des régimes offerts par l’employeur.
Les deux comptes peuvent détenir différents placements admissibles, notamment des liquidités, des CPG, des obligations et des FNB. Ils ne constituent donc pas, en eux-mêmes, des catégories d’actifs permettant de diversifier le portefeuille.
Leur différence fondamentale est fiscale. Les cotisations admissibles au REER peuvent réduire le revenu imposable, tandis que les retraits ordinaires sont généralement imposables. Le CELI ne procure aucune déduction à l’entrée, mais les revenus de placement et les retraits sont généralement libres d’impôt.
Les explications de l’Agence du revenu du Canada sur le fonctionnement du CELI précisent également que les retraits effectués peuvent être cotisés de nouveau l’année civile suivante, ou plus tôt si des droits inutilisés suffisants sont déjà disponibles. Un remplacement prématuré sans droits disponibles peut entraîner un impôt sur cotisation excédentaire.
Pour comparer les deux régimes, le taux marginal d’imposition actuel et le taux attendu au retrait sont déterminants. La valeur d’une déduction REER est généralement plus grande à un taux marginal élevé. Il faut toutefois considérer l’utilisation de l’économie d’impôt, les prestations fondées sur le revenu et les changements possibles de situation fiscale.
| Situation | Orientation à examiner | Point de vigilance |
|---|---|---|
| Revenu élevé et stable | REER potentiellement prioritaire | Comparer les taux d’imposition actuels et futurs |
| Revenu modeste ou variable | CELI souvent intéressant | Évaluer la valeur actuelle d’une déduction REER |
| Projet nécessitant un retrait | CELI pour sa souplesse | Respecter le calendrier de reconstitution des droits |
| Régime collectif avec contribution patronale | Évaluer d’abord les avantages du régime employeur | Vérifier les conditions, les frais et les droits REER |
Un retrait ordinaire du REER avant la retraite entraîne généralement une inclusion au revenu imposable et ne reconstitue pas les droits de cotisation utilisés. Des mécanismes particuliers, notamment le Régime d’accession à la propriété et le Régime d’encouragement à l’éducation permanente, obéissent à leurs propres conditions.
Les retraits imposables d’un REER peuvent également influencer certaines prestations calculées selon le revenu. En revanche, les retraits et revenus de placement admissibles d’un CELI n’entrent généralement pas dans le calcul des prestations fédérales fondées sur le revenu, notamment celles mentionnées par l’ARC.
Les droits de cotisation inutilisés au REER peuvent être reportés. Ceux du CELI s’accumulent selon les règles d’admissibilité, notamment l’âge et la résidence fiscale au Canada. Le plafond réel doit être vérifié individuellement, en tenant compte des opérations récentes et des renseignements disponibles auprès de l’ARC.
Une fois l’enveloppe fiscale sélectionnée, le choix du placement doit rester adapté à l’échéance : un avantage fiscal ne rend pas automatiquement un actif risqué approprié pour un achat prochain.
Compte d’épargne à intérêt élevé ou CPG : où placer une épargne destinée à un achat ?
Pour un achat prévu prochainement, un compte d’épargne à intérêt élevé convient lorsque les fonds doivent rester accessibles ou que la date de paiement est incertaine. Un CPG à taux fixe peut être adapté à une échéance connue, sous réserve que son remboursement coïncide avec le besoin. La priorité est de préserver le montant nécessaire, pas de rechercher le rendement maximal.
L’Agence de la consommation en matière financière du Canada distingue les objectifs d’épargne selon leur horizon et recommande de privilégier la protection et l’accessibilité des fonds pour une dépense importante à court terme. Ses recommandations sur les objectifs d’épargne et d’investissement rappellent l’importance de définir le montant et l’échéancier de chaque projet.
Un compte d’épargne à intérêt élevé propose normalement un accès relativement rapide aux sommes déposées, selon les conditions de l’institution. Son taux est variable et peut être modifié. Un taux promotionnel peut aussi cesser à la date prévue ou devenir moins avantageux lorsque certaines conditions ne sont plus remplies.
Un CPG traditionnel à taux fixe offre davantage de prévisibilité sur les intérêts contractuels. En contrepartie, un CPG non rachetable ne permet généralement pas de récupérer l’argent avant l’échéance. Un taux intéressant peut donc devenir secondaire si l’achat doit être réalisé plus tôt.
Une approche simple consiste à séparer l’épargne selon son degré de disponibilité requis :
- La somme affectée à une échéance certaine : elle peut être placée dans un CPG admissible dont l’échéance précède ou correspond au paiement prévu.
- La réserve pour les dépenses imprévues : elle reste dans un compte d’épargne accessible, afin d’éviter une immobilisation inappropriée.
Ces deux fonctions ne nécessitent pas de multiplier les institutions ou les produits au-delà des besoins de sécurité, de couverture des dépôts et de gestion pratique.
Vérifier son épargne avant de financer un achat
- Définir le projet : inscrire son montant, sa date cible et la date limite de disponibilité des fonds dans une fiche d’objectif.
- Calculer la réserve : isoler le montant destiné aux imprévus et obtenir deux enveloppes chiffrées.
- Comparer les conditions : relever sur une fiche les taux, leur durée, les frais et les possibilités de retrait des produits envisagés.
- Vérifier la protection : identifier l’institution émettrice, son régime d’assurance-dépôts et la couverture applicable au total des dépôts détenus.
- Valider l’échéancier : établir un calendrier indiquant les sommes accessibles et leurs dates de disponibilité, avant toute souscription.
La fréquence de calcul et de versement des intérêts, les plafonds promotionnels et les modalités de renouvellement des CPG méritent aussi une lecture attentive. Le renouvellement automatique d’un certificat peut immobiliser de nouveau les fonds à une date où ils sont pourtant nécessaires.
Un CPG admissible et un compte de dépôt admissible peuvent relever de la même catégorie d’assurance-dépôts. Leur cumul auprès d’une même institution doit donc être examiné au regard de la protection disponible. Les conditions provinciales peuvent différer de celles du régime fédéral.
La séparation entre épargne disponible et placements de long terme prépare une stratégie plus cohérente : chaque somme peut alors recevoir un rôle précis sans exiger une multitude d’instruments financiers.
À retenir avant de construire sa stratégie
- La répartition doit être définie à partir des objectifs, des horizons et de la capacité à supporter les pertes, avant le choix des produits.
- Chaque instrument doit remplir une fonction identifiable ; les doublons et les contraintes de liquidité inutiles méritent d’être éliminés.
- Les règles de cotisation, de suivi et de rééquilibrage doivent rester suffisamment simples pour être appliquées durablement.
Comment élaborer une stratégie financière à long terme au Canada ?
Une stratégie financière à long terme commence par des objectifs chiffrés, une répartition cible et des règles de gestion durables. Elle tient compte des différents comptes fiscaux canadiens, du niveau de risque acceptable et des besoins de liquidité. Le nombre de produits doit rester limité à ce qui est nécessaire pour couvrir les expositions retenues, sans compromettre leur diversification.
La première étape consiste à distinguer les projets. Une réserve de sécurité, un achat immobilier et une retraite éloignée n’ont ni le même horizon ni la même capacité à supporter une perte temporaire. Les regrouper dans une seule stratégie indifférenciée risque d’aboutir à des choix de placement incompatibles avec certaines échéances.
La démarche peut suivre une séquence simple :
- Définir les objectifs : préciser les montants visés, les échéances et les priorités financières.
- Établir la répartition cible : déterminer les proportions d’actions, d’obligations et de liquidités en fonction du risque acceptable.
- Choisir les comptes : examiner l’utilisation du CELI, du REER, des régimes collectifs et, si nécessaire, des comptes non enregistrés.
- Sélectionner les produits : rechercher les instruments offrant les expositions retenues avec des coûts, une liquidité et une complexité compatibles avec le plan.
- Documenter les règles : fixer les versements périodiques, les conditions de rééquilibrage et les occasions de révision.
Le résultat recherché est un portefeuille lisible. Par exemple, une combinaison d’un fonds d’actions largement diversifié et d’instruments à revenu fixe peut couvrir plusieurs besoins de base. Certains FNB tout-en-un peuvent aussi intégrer différentes classes d’actifs et un mécanisme de rééquilibrage. Leur pertinence dépend toutefois de leurs avoirs sous-jacents, de leur répartition, de leurs frais et de leur compatibilité avec le profil de risque.
La simplicité ne doit pas conduire à ignorer la fiscalité. Les cotisations au CELI et au REER, les avantages d’un régime d’employeur et l’utilisation de droits de cotisation inutilisés peuvent justifier des ajustements selon l’évolution du revenu. Les droits disponibles et les conséquences des retraits doivent être vérifiés avant toute opération.
Le plan doit aussi survivre aux mouvements du marché. Les versements automatiques contribuent à maintenir une discipline d’épargne, sans garantir de rendement ni empêcher des pertes. La répartition cible et les règles de rééquilibrage écrites réduisent la tentation de modifier toute la stratégie après une hausse ou une baisse spectaculaire.
Une révision périodique reste nécessaire, notamment lors d’un changement d’emploi, d’un achat immobilier, de l’arrivée d’un enfant ou de l’approche de la retraite. Ces événements peuvent modifier l’horizon des objectifs, les besoins de liquidité et la tolérance aux pertes.
Un planificateur financier qualifié peut aider à vérifier la cohérence entre l’allocation d’actifs, la fiscalité et les régimes collectifs. Avant de retenir un professionnel, il est utile de vérifier ses qualifications, son inscription lorsqu’elle est requise, les services proposés, sa rémunération et les conflits d’intérêts potentiels.
Pour passer à l’action, l’étape la plus utile consiste à dresser un tableau unique des placements existants, de leurs expositions et de leur rôle dans chaque projet. Cette vue d’ensemble permettra d’identifier les manques réels, de conserver les instruments nécessaires et de simplifier progressivement le portefeuille, sans arbitrages précipités.
Combien de FNB faut-il pour avoir un portefeuille diversifié ?
Il n’existe pas de nombre universel. Un FNB largement diversifié peut donner accès à de nombreuses sociétés, tandis que plusieurs FNB spécialisés peuvent maintenir une forte concentration. L’essentiel est d’examiner les actifs sous-jacents, les secteurs, les régions, les frais et la répartition globale. Selon les besoins, un seul fonds diversifié ou quelques instruments complémentaires peuvent suffire.
Les FNB internationaux éliminent-ils le risque de perte ?
Non. Ils peuvent réduire la dépendance à une économie nationale ou à certains secteurs, mais restent soumis aux fluctuations boursières. Des marchés situés dans plusieurs pays peuvent aussi baisser simultanément. Les placements internationaux comportent éventuellement un risque de change pour un investisseur canadien, selon la structure du fonds et sa politique de couverture.
Peut-on détenir des CPG et des FNB dans un même CELI ?
Oui, un CELI peut détenir différentes catégories de placements admissibles, notamment des CPG et des FNB. Toutefois, les possibilités concrètes dépendent des produits et des services proposés par l’institution financière. Les limites de cotisation du CELI s’appliquent au compte dans son ensemble, indépendamment du nombre de placements détenus.
Faut-il vendre immédiatement un placement devenu trop important ?
Pas nécessairement. Il faut d’abord mesurer l’écart avec la répartition cible et vérifier la règle de rééquilibrage retenue. De nouveaux versements peuvent parfois réduire progressivement la concentration sans vente. Dans un compte non enregistré, les conséquences fiscales et les coûts de transaction doivent également être évalués avant l’arbitrage.
Un portefeuille diversifié doit-il être modifié à chaque changement de taux d’intérêt ?
Non. Une variation des taux peut modifier la valeur des obligations, les rendements disponibles sur les nouveaux CPG et les conditions des comptes d’épargne. Elle ne justifie pas automatiquement une refonte du portefeuille. Une modification est surtout pertinente si elle affecte les objectifs, la liquidité nécessaire, le niveau de risque acceptable ou les conditions prévues dans la stratégie.